Il 23 settembre 2026 il Consiglio dei ministri federale ha deciso che, a partire dal 2028, in Germania gli scontrini digitali sostituiranno quelli cartacei. Allo stesso tempo, per molte aziende entrerà in vigore l’obbligo di utilizzo del registratore di cassa. Questo articolo illustra quali saranno i cambiamenti, chi ne sarà interessato e come le aziende possano prepararsi per tempo.
Il Consiglio dei ministri ha approvato il disegno di legge sul potenziamento delle registrazioni di cassa, noto anche come “seconda legge sui registratori di cassa”. A partire dal 2028, il disegno di legge prevede la sostituzione dello scontrino cartaceo con ricevute digitali e introduce l’obbligo di utilizzo del registratore di cassa per le attività con un volume d’affari elevato.
Con questa proposta di legge, il Ministero federale delle Finanze persegue due obiettivi. Da un lato, il passaggio alle ricevute digitali dovrebbe ridurre la burocrazia sia per le imprese che per i consumatori. Dall’altro, l’obbligo di emissione di scontrini dovrebbe impedire l’evasione fiscale. Il ministro federale delle Finanze Lars Klingbeil riassume la questione affermando che l’obbligo di emissione di scontrini cartacei verrà abolito e che le ricevute digitali diventeranno la norma.
Il disegno di legge fa parte del piano d’azione per la lotta alla criminalità fiscale e finanziaria. Prima che le norme entrino in vigore, è necessaria l’approvazione del Bundestag e del Bundesrat. Il Ministero federale delle finanze (BMF) pubblica i dettagli del disegno di legge sulla sua pagina dedicata alla seconda legge sulle casse.
No, l’obbligo di emissione dello scontrino rimane in vigore. Viene abolito solo l’obbligo di rilasciare lo scontrino su supporto cartaceo. Le aziende dovranno continuare a emettere ogni scontrino e, d’ora in poi, metterlo a disposizione in formato digitale.
L'obbligo di emissione dello scontrino è in vigore dal 1° gennaio 2020 ed è stato introdotto con la prima legge sui registratori di cassa. Già in base alla normativa vigente, lo scontrino può essere emesso in formato elettronico o cartaceo. La novità è che, a partire dal 2028, la modalità digitale diventerà la regola. Secondo il disegno di legge, tuttavia, i clienti dovrebbero mantenere il diritto a ricevere uno scontrino cartaceo.
Consiglio pratico: le aziende non dovrebbero pianificare l’eliminazione dello scontrino, bensì la sua digitalizzazione. Anche dopo il 2028, il registratore di cassa dovrà emettere per ogni transazione una ricevuta completa e conforme alla legge.
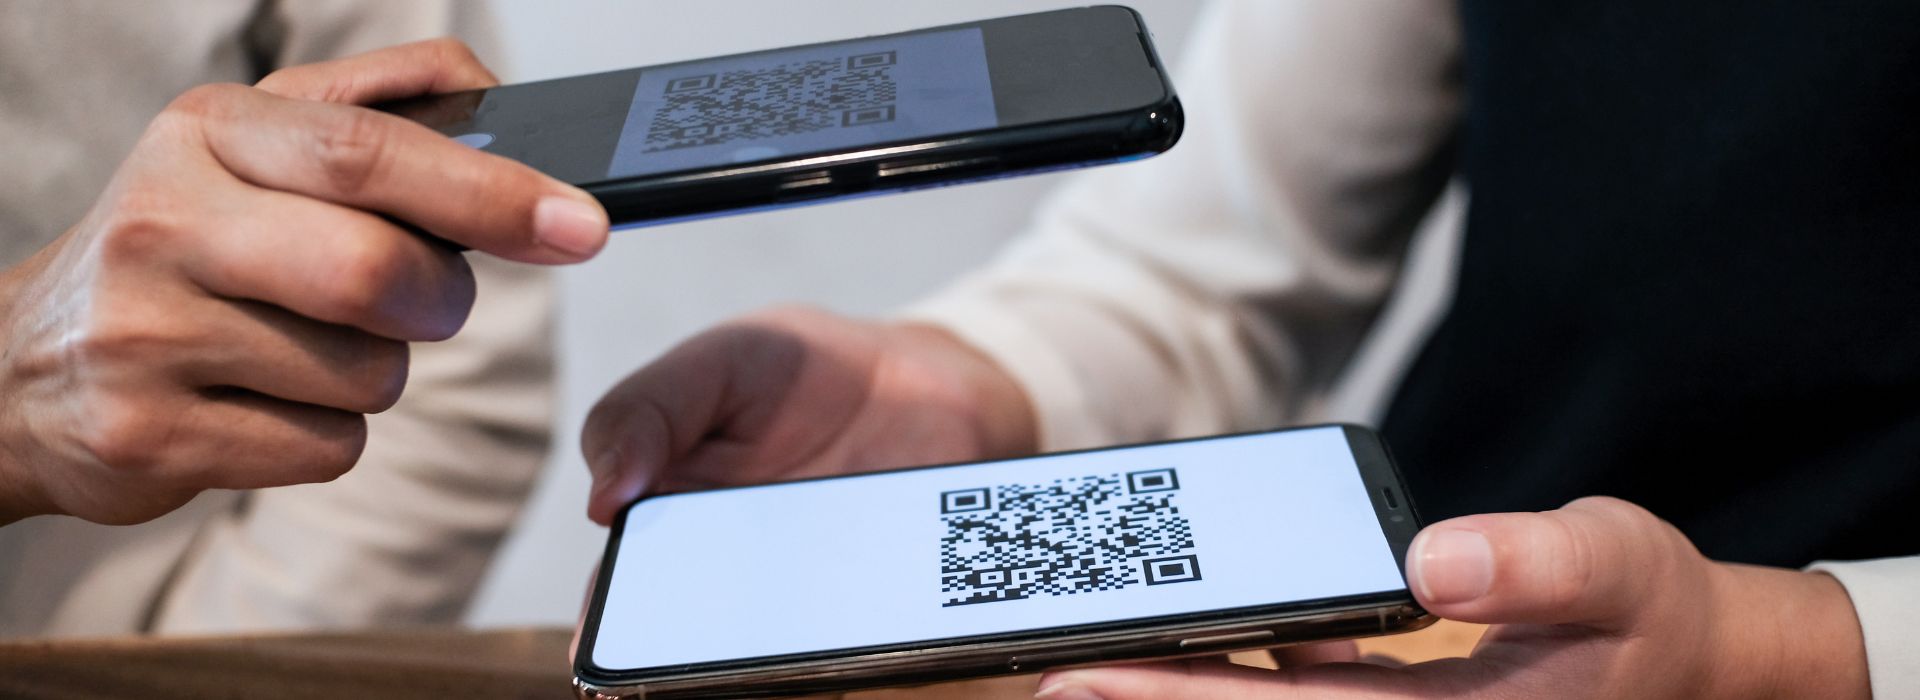
Secondo il disegno di legge, un codice QR sul display della cassa rappresenta la soluzione più pratica. I clienti lo scansionano con lo smartphone senza bisogno di scaricare un’app del negozio. Sono inoltre possibili altre modalità, come ad esempio tramite e-mail, link per il download, NFC o account cliente.
Poiché la maggior parte dei registratori di cassa moderni è già dotata di un display per il cliente, il Ministero prevede solo pochi nuovi acquisti. Per la pianificazione delle aziende sono rilevanti tre aspetti:
L'obbligo di utilizzo del registratore di cassa entrerà in vigore a partire dal 2028 per le imprese con un fatturato annuo superiore a 100.000 euro. Queste aziende dovranno sostituire la propria cassa aperta con un sistema di cassa elettronico. Sono esenti i contribuenti con un fatturato in contanti inferiore a 12.000 euro all'anno.
→ Per ulteriori informazioni sulle ripercussioni sui sistemi POS ed ERP, si veda l'articolo sull'obbligo di utilizzo dei registratori di cassa in Germania.
L'obbligo di utilizzare il registratore di cassa ha lo scopo di prevenire l'evasione fiscale nelle transazioni in contanti. I registratori di cassa a vista sono considerati particolarmente soggetti ad abusi, poiché i loro incassi sono difficilmente verificabili. I registratori di cassa elettronici, invece, registrano tutti gli incassi senza alcuna lacuna.
Il Ministero federale delle finanze (BMF) invoca anche la concorrenza leale. Chi evade le tasse nelle transazioni in contanti si assicura un vantaggio rispetto alla grande maggioranza delle imprese che pagano correttamente le imposte.
efsta integra il middleware fiscale con una propria soluzione per le ricevute digitali. Ciò consente di soddisfare i requisiti fiscali e di gestire la futura emissione delle ricevute tramite un’unica interfaccia, senza dover sostituire il registratore di cassa esistente.
Il Fiscal Middleware di efsta funge da interfaccia tra il software del registratore di cassa e i requisiti di legge. In Germania, il Fiscal Middleware inoltra i dati delle transazioni al TSE per la firma e li elabora in conformità con il regolamento KassenSichV. Su questa base viene generata la ricevuta digitale di efsta [LINK: Pagina dei servizi "Ricevuta digitale"], che può essere gestita e personalizzata nel cloud di efsta con il nome di "efsta Simple Bill".
I vantaggi di efsta:
Fissa subito un primo colloquio
Chi pianifica fin da ora può prepararsi al cambiamento con calma. È opportuno verificare il registratore di cassa, il display e la procedura di emissione delle ricevute prima che, prima del 2028, aumenti notevolmente la domanda di soluzioni e consulenza.
A partire da quando entrerà in vigore lo scontrino digitale?
A partire dal 2028, gli scontrini digitali sostituiranno quelli cartacei. Il Consiglio dei ministri ha approvato il disegno di legge il 23 settembre 2026, ma il Bundestag e il Bundesrat devono ancora dare il loro consenso.
L'obbligo di emissione dello scontrino è stato abolito in Germania?
No, l'obbligo di emissione dello scontrino rimane in vigore. Viene abolito solo l'obbligo di stampare lo scontrino.
I clienti possono continuare a richiedere uno scontrino cartaceo?
Sì, secondo il disegno di legge, il diritto a ricevere una ricevuta cartacea rimane in vigore. È quindi opportuno disporre ancora di una stampante per ricevute.
Chi è esente dall'obbligo di pagamento?
Sono esclusi i contribuenti con un fatturato in contanti inferiore a 12.000 euro all'anno. Ulteriori eccezioni, ad esempio per le casse fiduciarie o la vendita diretta di prodotti agricoli, saranno disciplinate da un regolamento.
È necessario un nuovo registratore di cassa?
Non necessariamente, poiché i registratori di cassa dotati di TSE e display per il cliente possono solitamente essere aggiornati tramite software per la stampa di ricevute digitali. I negozi con un fatturato superiore a 100.000 euro che finora hanno utilizzato un registratore di cassa aperto devono dotarsi di un nuovo registratore di cassa.
→ Ci siamo quasi! Confermate la vostra iscrizione tramite il link contenuto nell'e-mail che vi abbiamo appena inviato.

Pachergasse 17 / Top 11
4400 Steyr, Austria
Orario d'ufficio:
Mo-Gio: 8.00 - 17.00
Ven: 8.00 - 12.00
Siamo chiusi nei giorni festivi austriaci.