Das Bundeskabinett hat am 23. September 2026 beschlossen, dass digitale Belege in Deutschland ab 2028 den Papierbon ersetzen sollen. Gleichzeitig kommt für viele Betriebe eine Kassenpflicht. Dieser Beitrag zeigt, was sich ändert, wer betroffen ist und wie sich Unternehmen rechtzeitig vorbereiten.
Das Kabinett hat den Gesetzesentwurf zur Fortentwicklung von Kassenaufzeichnungen beschlossen, der auch als zweites Kassengesetz bezeichnet wird. Er soll ab 2028 den Papierbon durch digitale Belege ersetzen und führt eine Kassenpflicht für umsatzstarke Betriebe ein.
Das Bundesfinanzministerium verfolgt mit dem Entwurf zwei Ziele. Einerseits soll die Umstellung auf digitale Belege Bürokratie für Unternehmen sowie für Verbraucher:innen abbauen. Andererseits soll die Kassenpflicht Steuerhinterziehung verhindern. Bundesfinanzminister Lars Klingbeil fasst es so zusammen, dass die Pflicht für Papierbons abgeschafft wird und digitale Belege zum Standard werden.
Der Gesetzesentwurf ist Teil des Aktionsplans zur Bekämpfung von Steuer- und Finanzkriminalität. Bevor die Regeln gelten, müssen Bundestag und Bundesrat zustimmen. Details zum Entwurf veröffentlicht das BMF auf seiner Seite zum zweiten Kassengesetz.
Nein, die Bonpflicht bleibt bestehen. Abgeschafft wird nur die Pflicht, den Beleg auf Papier auszugeben. Unternehmen müssen jeden Beleg weiterhin erstellen und ihn künftig digital bereitstellen.
Die Belegausgabepflicht gilt seit dem 1. Januar 2020 und wurde mit dem ersten Kassengesetz eingeführt. Bereits nach geltendem Recht darf der Beleg elektronisch oder auf Papier ausgestellt werden. Neu ist, dass der digitale Weg ab 2028 zur Regel wird. Den Anspruch auf einen Papierbeleg sollen Kund:innen laut Gesetzesentwurf aber behalten.
Praxistipp: Unternehmen sollten nicht mit dem Entfall des Bons planen, sondern mit seiner Digitalisierung. Die Kasse muss auch nach 2028 für jeden Vorgang einen vollständigen und gesetzeskonformen Beleg erzeugen.
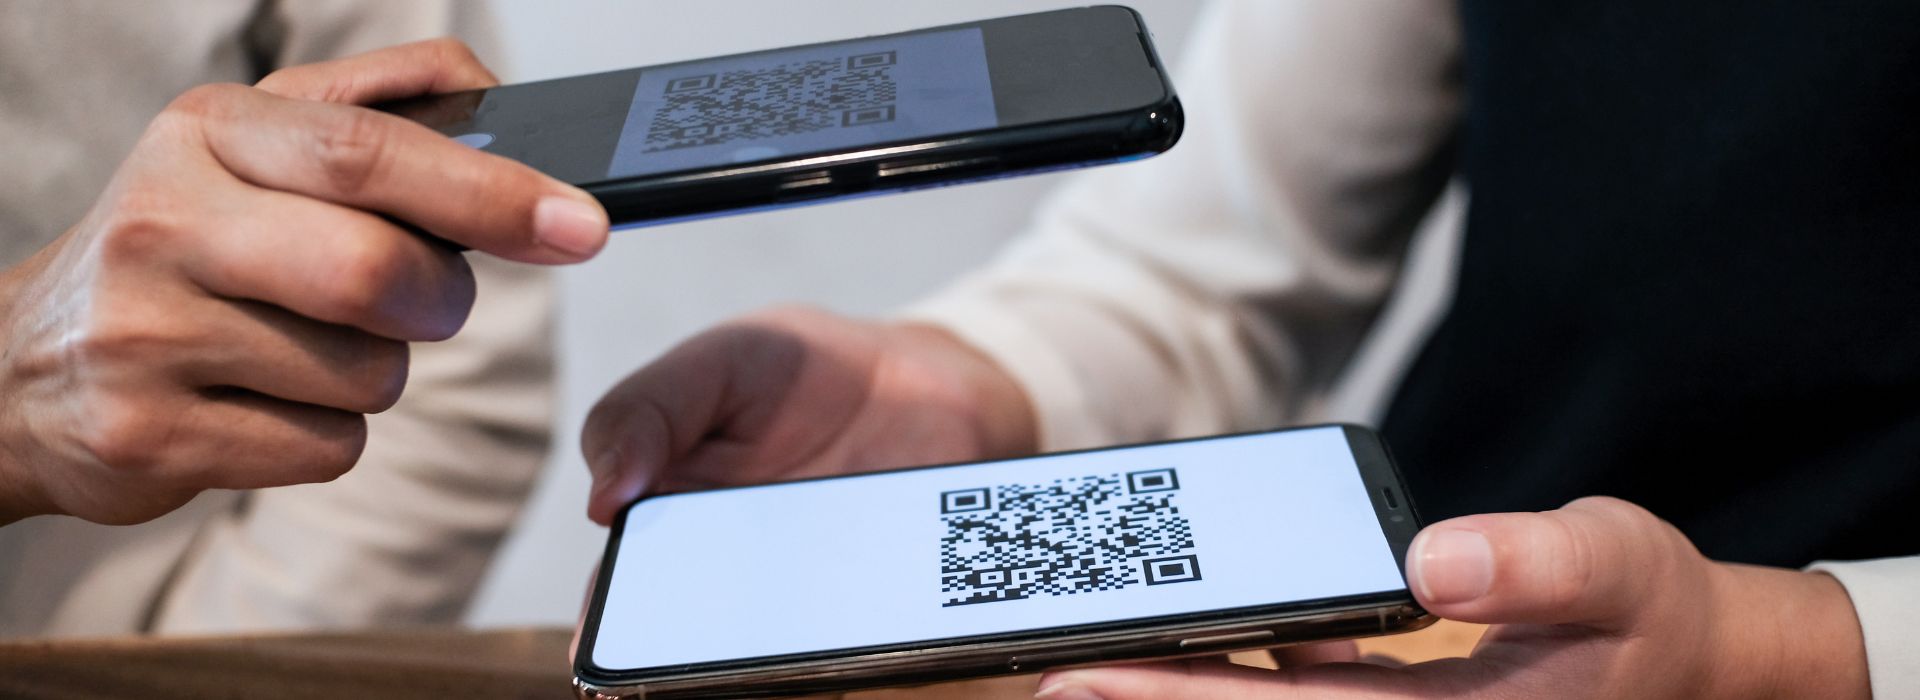
Laut Gesetzesentwurf ist ein QR-Code auf dem Kassendisplay die praktikabelste Lösung. Kund:innen scannen ihn mit dem Smartphone und benötigen dafür keine App des Geschäfts. Zusätzlich sind auch andere Wege wie z. B. über E-Mail, Download-Link, NFC oder Kundenkonto möglich.
Da die meisten modernen Kassen bereits ein Kundendisplay haben, erwartet das Ministerium nur wenige Neuanschaffungen. Für die Planung von Unternehmen sind drei Wege relevant:
Die Registrierkassenpflicht gilt ab 2028 für Unternehmen mit einem Jahresumsatz von mehr als 100.000 Euro. Diese Betriebe müssen ihre offene Ladenkasse durch ein elektronisches Kassensystem ersetzen. Ausgenommen sind Steuerpflichtige mit weniger als 12.000 Euro Barumsatz im Jahr.
→ Mehr zu den Auswirkungen auf POS- und ERP-Systeme steht im Beitrag zur Registrierkassenpflicht in Deutschland.
Die Kassenpflicht soll Steuerhinterziehung bei Bargeschäften verhindern. Offene Ladenkassen gelten als besonders missbrauchsanfällig, weil ihre Umsätze kaum nachprüfbar sind. Elektronische Kassen erfassen dagegen alle Umsätze lückenlos.
Das BMF argumentiert auch mit fairem Wettbewerb. Wer bei Bargeschäften betrügt, verschafft sich einen Vorteil gegenüber der großen Mehrheit der Betriebe, die ihre Steuern korrekt zahlen.
efsta verbindet die Fiscal Middleware mit einer eigenen Lösung für digitale Belege. Damit lassen sich Fiskalvorgaben und die künftige Belegbereitstellung über eine einzige Schnittstelle erfüllen, ohne die bestehende Registrierkasse auszutauschen.
Die efsta Fiscal Middleware arbeitet zwischen der Kassensoftware und den gesetzlichen Anforderungen. In Deutschland leitet die Fiscal Middleware die Transaktionsdaten zur Signatur an die TSE weiter und verarbeitet sie gemäß KassenSichV. Darauf baut der digitale Beleg von efsta [LINK: Leistungsseite Digitaler Beleg] auf, der sich als efsta Simple Bill in der efsta Cloud verwalten und gestalten lässt.
Die Vorteile von efsta:
Jetzt Erstgespräch vereinbaren
Wer jetzt plant, kann die Umstellung in Ruhe vorbereiten. Kasse, Display und Belegprozess sollten geprüft werden, bevor die Nachfrage nach Lösungen und Beratung vor 2028 stark steigt.
Ab wann gilt der digitale Kassenbon?
Die digitalen Belege sollen ab 2028 den Papierbon ersetzen. Das Kabinett hat den Gesetzesentwurf am 23. September 2026 beschlossen, Bundestag und Bundesrat müssen aber noch zustimmen.
Ist die Bonpflicht in Deutschland abgeschafft?
Nein, die Bonpflicht bleibt bestehen. Abgeschafft wird nur die Pflicht, den Beleg auszudrucken.
Können Kund:innen weiterhin einen Papierbon verlangen?
Ja, laut Gesetzesentwurf bleibt der Anspruch auf einen Papierbeleg bestehen. Ein Belegdrucker sollte deshalb weiterhin vorhanden sein.
Wer ist von der Kassenpflicht ausgenommen?
Ausgenommen sind Steuerpflichtige mit weniger als 12.000 Euro Barumsatz im Jahr. Weitere Ausnahmen, etwa für Vertrauenskassen oder landwirtschaftliche Direktvermarktung, sollen per Rechtsverordnung folgen.
Ist eine neue Kasse notwendig?
Nicht unbedingt, denn Kassen mit TSE und Kundendisplay lassen sich meist per Software für digitale Belege aufrüsten. Eine neue Kasse brauchen Betriebe über 100.000 Euro Umsatz, die bisher eine offene Ladenkasse nutzen.
→ Fast geschafft! Bitte bestätigen Sie Ihre Anmeldung über den Link in der E-Mail, die wir Ihnen soeben gesendet haben.

Pachergasse 17 / Top 11
4400 Steyr, Austria
Geschäftszeiten:
Mo–Do: 8 Uhr – 17 Uhr
Fr: 8 Uhr – 12 Uhr
An österreichischen Feiertagen haben wir geschlossen.